
Majstrovský kurz
Majstrovský kurz je kurz zameraný na prípravu na podnianie. Zabezpečuje základné znalosti z odboru. Majstrovská skúška je dokladom pre založenie firmy.
- vedenie hlavnej účtovnej knihy za celé účtovné obdobie, ktorá obsahuje všetky účtovné zápisy podľa vecného systematického hľadiska účtovnej analytickej evidencie, ktorá sa v účtovníctve vytvára podľa povahy majetku a záväzkov a obsahuje potrebné informácie pre účtovnú jednotku účtovného denníka účtovnej evidencie pohľadávok a záväzkov, ktoré si vyžaduje správnu klasifikáciu pohľadávok a záväzkov z dôvodu ich zostatkovej doby splatnosti pre správne vykázanie v súvahe účtovnej evidencie o majetku je dôležité najmä z dôvodu overenia dodržiavania hodnotovej hranice ocenenia dlhodobého hmotného majetku pokladničnej knihy účtovnej evidencie o DPH a vypracovanie daňového priznania pričom je potrebné účtovanie zabezpečiť a preveriť vo väzbe na zákon o DPH mesačné účtovné prehľady podľa požiadaviek klienta - dodržiavanie účtovných pravidiel pri zostavovaní účtovných výkazov a spracovanie ročnej účtovnej závierky. Podľa §6 ods. 4 je účtovná jednotka povinná zostavovať individuálnu účtovnú závierku za účtovnú jednotku. Výsledok hospodárenia vykázaný v účtovnej závierke slúži ako východisko na výpočet základu dane z príjmov daňové priznanie k dani z príjmov fyzickej osoby a právnickej osoby
- vedenie peňažného denníka - vedenie pokladničnej knihy - vedenie knihy pohľadávok - vedenie knihy záväzkov - vedenie účtovnej evidencie o DPH a s tým súvisiace daňové priznanie vedenie účtovnej evidencie v pomocných knihách, ak je ich vedenie potrebné na preukazovanie a vykazovanie predmetu účtovníctva - v účtovnej závierka, napr. pomocná kniha o zložkách majetku, za pomocné knihy v zmysle Postupov účtovania sa v jednoduchom účtovníctve považuje aj kniha dlhodobého hmotného majetku, kniha nehmotného majetku, kniha cenín spracovanie účtovných výkazov a s tým súvisiace vypracovanie daňového priznania k dani z príjmov.
Ponúkame Vám: - Vedenie jednoduchého a podvojného účtovníctva - Vedenie personalistiky a miezd Nechajte si vypočítať náklady spracovania účtovníctva. Spoločnosť ponúka služby v oblasti účtovníctva, daní, účtovného a ekonomického poradenstva a kontroly pre domácich i zahraničných partnerov.
komplexné služby v oblasti vedenia účtovníctva, spracovania miezd a personalistiky pre malé a stredné firmy
Pojištění majetku - pojištění domácnosti - pojištění bytů a domů, pojištění chat, chalup a rodinných domů - havarijní pojištění motorových vozidel - povinné ručení motorových vozidel - pojištění za škodu způsobenou při výkonu povolání atd. Pojištění osob - důchodové pojištění - životní pojištění - úrazové pojištění - pojištění dětí - svatební pojištění - cestovní pojištění - zdravotní pojištění Veškeré pojištění sjednáte u nás rychle a výhodně.
S firmou je možné prepravu Vášho tovaru poistiť. V rámci komplexnosti služieb našej spoločnosti súvisiacich s medzinárodnou prepravou tovaru poskytuje naša spoločnosť možnosť výhodného poistenia tovaru počas prepravy. Poistenie platí zo skladu do skladu. Okrem prepravných rizík kryje riziko počas: - nakládky - prekládky - vykládky - skladovania tovaru - vrátane poškodenia spôsobeného vyššou mocou Dovoľujeme si Vás upozorniť na skutočnosť, že poistenie zodpovednosti dopravcu v žiadnom prípade nenahrádza poistenie tovaru proti všetkým rizikám. Poistiť je možné všetky druhy tovaru všetkými spôsobmi prepravy (cestná, železničná, letecká, lodná, kombinovaná) Podľa želania klienta je možné zvoliť vhodný rozsah poistenia a to od najširšieho až po najužší. Výhodou je obdržanie poistných certifikátov vyžadovaných bankou pri dokumentových a akreditívnych obchodoch, alebo obchodoch, kde je poistenie vyžadované dodacími doložkami INCOTERMS 90. V prípade vzniku poistnej udalosti Vám naša firma zabezpečí likvidáciu škody v poisťovni.
Komplexné ekonomické služby v oblasti vedenia účtovníctva, spracovania miezd a personalistiky. Naše služby sú poskytované pre každého klienta individuálne na základe jeho požiadaviek a predložených dokladov.
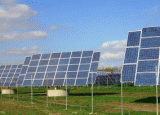
Energetika dnes i v budúcnosti ponúka najväčšiu istotu investovania : - Ponúkame možnosť účasti na zaujímavom, zaručenom a lukratívnom projekte (energetika FVE) vhodné aj pre malých investorov, ktorý si chcú priebežne krátkodobo aj dlhodobo zhodnocovať svoje investície aj práve v dobe krízy - Zaručený výnos ! Uzatvorenie ponúk 15.03.2010
- vedenie jednoduchého a podvojného účtovníctva komplexne aj s podkladmi pre DPH - spracovanie miezd a personalistiky -rekonštrukcia účtovníctva za minulé roky - zakladanie spoločnosti, poskytnutie sídla spoločnosti

Každá firma chce mať istotu, že procesy a postupy s ich zamestnancami sú v súlade so zákonníkom práce, zákonom o sociálnom poistení, zákonom o zdravotnom poistení, zákonom o službách v zamestnanosti, zákonom o dani z príjmov. Práve preto Vám ponúkame kompletné služby mzdovej a personálnej agendy. Pri spracovávaní miezd naša spoločnosť uprednostňuje elektronickú komunikáciu s klientmi a poisťovňami v rozsahu, v akom to táto oblasť dovoľuje. Komplexné spracovanie mzdovej agendy : - výpočet a evidenci miezd pre zamestnancov - spracovanie a zasielanie hlásení pre poiťovne a daňový úrad - príprava obálok s výplatnou páskou pre každého zamestnanca - vypracovanie ročného zúčtovania preddavkov na daň zo závislej činnosti - spracovanie ročného zúčtovania zdravotního poistenia - príprava bankových prevodov v papierovej alebo elektronickém forme - spracovanie potrebných potvrdení